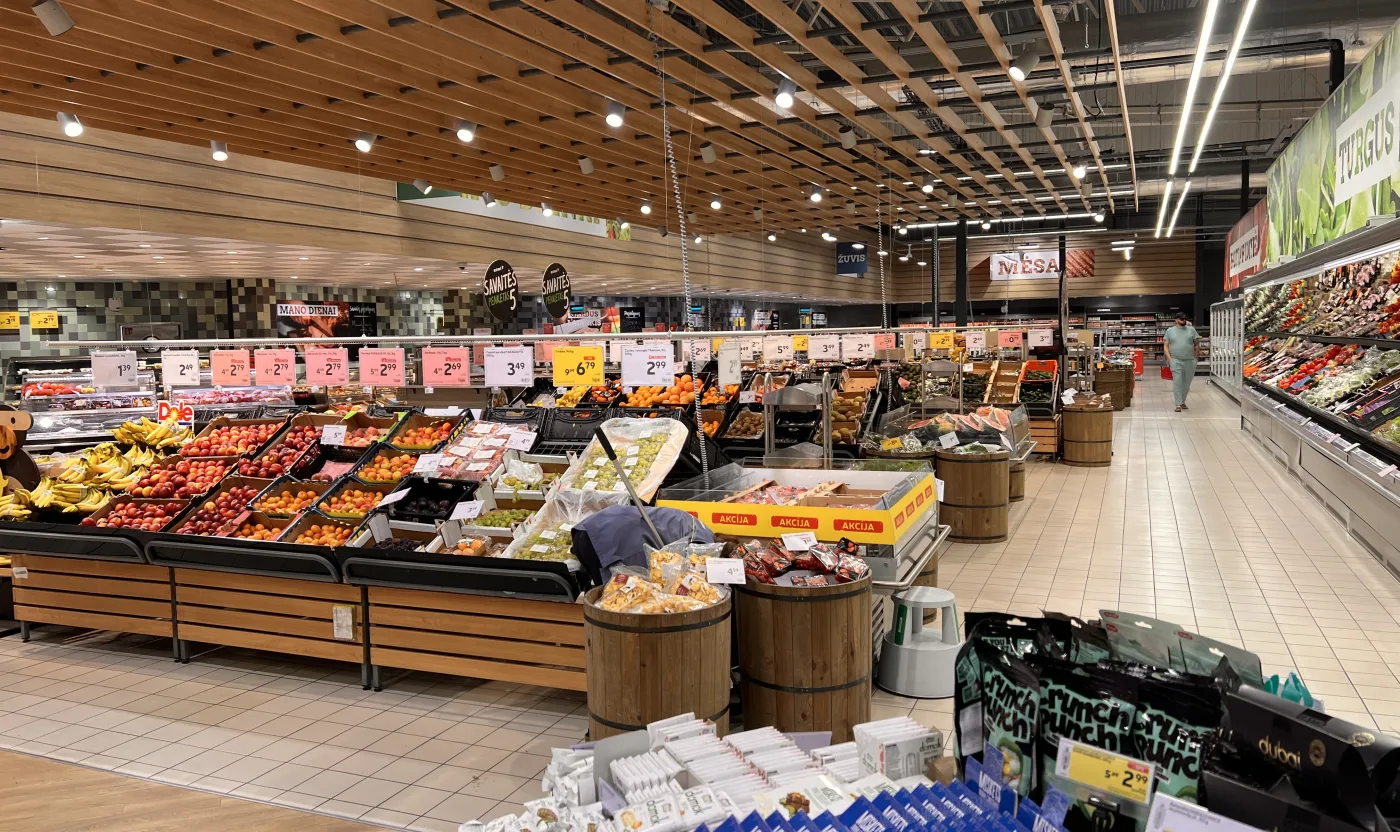
Ūkininkas sako, kad pernai už kilogramą obuolių gaudavo eurą, o šiemet – tik 80 centų.
Pirkėjas nueina į parduotuvę ir tikisi paprastos matematikos: jei žaliava atpigo penktadaliu, 2 eurus kainavęs kilogramas lentynoje dabar turėtų kainuoti 1,60 euro.
Tačiau kainų grandinė taip neveikia.
Ir ne vien todėl, kad „prekybos centras pasiima skirtumą“.
Eurostatas savo maisto kainų stebėjimo metodikoje pabrėžia, kad kiekviename maisto tiekimo grandinės etape kaina apima ne tik ankstesniame etape nupirktą produktą, bet ir darbą, energiją, transportą, kitus gamybos veiksnius bei atitinkamo grandinės dalyvio maržą.
Todėl svarbiausias klausimas yra ne „kiek procentų atpigo pas ūkininką?“, o kokią galutinės kainos dalį ūkininko gaunama suma apskritai sudaro?
Esmė
Esmė
Supirkimo kaina nukrito 20 proc., o obuoliai parduotuvėje beveik neatpigo? Ūkininko kaina yra tik viena galutinės kainos dalis.
- 20 proc. mažėja tik viena kainos dalis Jeigu ūkininko kaina sudaro, tarkime, 35 proc. galutinės kainos, jos sumažėjimas penktadaliu, visoms kitoms sąnaudoms nekintant, galutinę kainą sumažintų maždaug 7 proc., o ne 20 proc.
- „Obuolys“ gali reikšti visai kitą produktą Pramoninių obuolių, skirtų sultims, supirkimo kaina gali smukti, nors prekybinės klasės desertinių obuolių, kuriuos matome lentynoje, kaina pasikeičia nedaug.
- Kainos grandinėje juda ne vienu metu Parduotuvė gali pardavinėti anksčiau nupirktas ir mėnesius šaldytuve laikytas atsargas, turėti galiojančias tiekimo sutartis ar tik vėliau gauti pigesnę naujo derliaus partiją.
- Bet tai nereiškia, kad prekybininko marža nesvarbi Jeigu tiekimo kaina smunka, o lentynos kaina nesikeičia, dalis skirtumo gali atsidurti didesnėje grandinės maržoje. Būtent todėl ES pradėjo detaliau stebėti kainas nuo ūkio vartų iki mažmeninės prekybos.
Paprasta matematika: kodėl 20 proc. virsta, pavyzdžiui, 7 proc.
Paimkime visiškai iliustracinį pavyzdį.
Tarkime, obuolių kilogramas parduotuvėje kainuoja 2 eurus. Šis skaičius nėra konkretaus Lietuvos tinklo kainos išskaidymas – jis skirtas tik parodyti mechanizmą.
Įsivaizduokime, kad ūkininkui tenkanti produkto dalis šioje grandinėje atitinka 70 centų. Likusią kainą sudaro rūšiavimas, pakavimas, sandėliavimas, logistika, nurašymai, parduotuvės veiklos sąnaudos, marža ir mokesčiai.
Jeigu ūkininko gaunama suma krenta 20 proc., 70 centų tampa 56 centais.
Visa grandinė atpigo ne 40 centų, o tik 14 centų.
Jeigu absoliučiai visas šis sutaupymas būtų perduotas pirkėjui ir niekas kitas nepasikeistų, dviejų eurų kaina sumažėtų maždaug iki 1,86 euro – apie 7 proc.
Taigi 20 proc. ūkininko kainos kritimas ir 20 proc. mažmeninės kainos kritimas būtų logiški tik tuomet, jei praktiškai visa parduotuvėje mokama suma būtų mokestis už patį obuolį ūkyje.
Taip nėra.
Kas atsiranda tarp medžio ir parduotuvės lentynos?
Šviežias obuolys atrodo kaip vienas paprasčiausių maisto produktų – jo nereikia iškepti, pasterizuoti ar paversti sudėtingu gaminiu.
Tačiau net ir jis į parduotuvę dažniausiai nepatenka tiesiai nuo medžio.
Prekybai skirti obuoliai turi būti surinkti, atrinkti pagal kokybę ir dydį, neretai kalibruojami, supakuojami arba sudedami į prekybinę tarą, laikomi tinkamomis sąlygomis, transportuojami į logistikos centrą, išvežiojami parduotuvėms, iškraunami ir prižiūrimi lentynoje.
Dalies obuolių parduoti apskritai nepavyksta: jie suspaudžiami, pradeda gesti arba tampa nebetinkami prekybai. Šis nurašymas irgi yra verslo sąnauda.
Europos Komisija net atskirai stebi vaisių ir daržovių kainas keliuose grandinės taškuose: prie ūkio vartų, po rūšiavimo ir pakavimo, mažmenininko pirkimo etape ir pardavimo vartotojui etape.
Vien tai, kad reikia keturių skirtingų kainų, gerai parodo, kodėl negalima tiesiogiai sulyginti ūkininko gaunamo euro su kaina etiketėje.
Dar svarbiau: galbūt lyginame ne tuos pačius obuolius
Žiniasklaidoje pasirodęs sakinys „obuolių supirkimo kaina krito 20 proc.“ pats savaime dar beveik nieko nepasako apie prekybos centro lentyną.
Reikia klausti: kokių obuolių?
Obuolys, kuris keliauja į sulčių koncentrato gamyklą, nėra tas pats ekonominis produktas kaip gražus, vienodo dydžio desertinis obuolys, kurį prekybos centras parduoda po vieną kilogramą.
ES duomenų rinkimo taisyklėse šios kategorijos net atskiriamos: Europos Komisijai atskirai pranešamos šviežiam vartojimui skirtų ir perdirbimui skirtų obuolių kainos.
Lietuvoje šį skirtumą buvo galima labai aiškiai pamatyti per itin gausų 2018 m. derlių. Tuomet „Mano ūkis“ rašė, kad pramoninių obuolių kilogramas perdirbimui kai kur buvo superkamas vos po 6–7 centus, kai metais anksčiau mokėta apie 18–20 centų.
Tačiau tai nereiškė, kad prekybos centruose desertiniai obuoliai turėjo atpigti dviem trečdaliais.
Tuo metu LRT kalbinti prekybininkai aiškino, kad dramatiškai kritusios kainos pirmiausia buvo susijusios su perdirbti skirtais vaisiais, o parduotuvėms reikalavimus atitinkančių obuolių pasiūla ir jų kainos keitėsi gerokai mažiau.
Todėl prieš piktinantis kainų skirtumu reikia įsitikinti, kad abiejuose skaičiuose kalbama apie tą pačią veislę, klasę, kokybę ir realizavimo kanalą.
Lentynoje gali gulėti obuolys, nupirktas visai kita kaina
Dar viena priežastis – laikas.
Žieminių veislių obuoliai gali būti ilgai laikomi kontroliuojamoje temperatūroje ir atmosferoje. Todėl vasarį lentynoje esantis obuolys nebūtinai yra nupirktas iš ūkininko vasarį.
Jis galėjo būti nupirktas ar jo tiekimo kaina sutarta gerokai anksčiau.
Sandėliavimas taip pat nėra nemokamas. Reikia šaldymo, elektros energijos, patalpų ir inventoriaus, o laikui bėgant dalis produkcijos prarandama.
Europos Komisija 2023 m. vertindama ES obuolių rinką net pažymėjo, kad didelės energijos ir sandėliavimo sąnaudos buvo viena priežasčių, dėl kurių daugiau obuolių nukeliavo perdirbti, užuot buvę laikomi šviežiai prekybai.
Todėl naujo derliaus supirkimo kainai smukus šiandien, mažmeninė kaina nebūtinai sureaguos rytoj.
Kainos per grandinę persiduoda su vėlavimu – ir ne visada visiškai
Šis reiškinys nėra specifinis obuoliams.
Europos Centrinis Bankas, analizuodamas maisto infliaciją euro zonoje, rodo, kad žemės ūkio žaliavų, energijos ir gamintojų kainų pokyčiai iki galutinio vartotojo ateina su vėlavimu.
Prekybos grandinėje veikia sutartys, anksčiau sukauptos atsargos, fiksuotos logistikos kainos ir skirtingi perkainojimo ciklai.
Be to, perduodamas nebūtinai visas pokytis.
Eurostatas savo kainų stebėjimo metodikoje aiškina, kad pasikeitusi ankstesnio grandinės etapo kaina gali būti perduodama toliau kaip mažesnė ar didesnė kaina, tačiau gali ir pakeisti vieno iš grandinės dalyvių maržą.
Vadinasi, supirkimo kainai kritus yra bent trys galimybės: dalis kritimo persiduoda pirkėjui, dalis kompensuoja kitų sąnaudų augimą arba dalis lieka didesne kažkurio grandinės dalyvio marža.
Tačiau „marža“ dar nėra „pelnas“
Šioje diskusijoje dažnai padaroma dar viena matematinė klaida.
Tarkime, parduotuvė produktą perka už 1 eurą ir parduoda už 1,50 euro be PVM. Iš pirmo žvilgsnio galima sakyti: prekybininkas „užsideda“ 50 centų.
Tačiau šie 50 centų nėra grynasis pelnas.
Iš bendrosios maržos finansuojami kasininkų ir kitų darbuotojų atlyginimai, elektra, šaldymas, nuoma, logistika, informacinės sistemos, kortelių aptarnavimas, prekių nurašymai, vagystės, reklama ir daugybė kitų veiklos sąnaudų.
Grynasis pelnas lieka tik visa tai apmokėjus.
Todėl pamatyti skirtumą tarp ūkininko gaunamų 80 centų ir dviejų eurų kainos lentynoje ir visą 1,20 euro pavadinti „prekybos centro pelnu“ būtų neteisinga.
Tačiau lygiai taip pat neteisinga būtų manyti, kad maržos apskritai nesikeičia.
Ar prekybininkas gali tiesiog pasilikti sutaupymą?
Ekonomiškai – jeigu rinka leidžia, kainos neprivalo mechaniškai kopijuoti savikainos.
Parduotuvė kainą nustato vertindama ne tik tai, kiek mokėjo tiekėjui, bet ir konkurentų kainas, pirkėjų paklausą, turimų atsargų kiekį, akcijas bei norimą maržą.
Jeigu visi konkurentai obuolius parduoda po 1,99 euro, vien tai, kad konkrečiam prekybininkui nauja partija atpigo 15 centų, savaime nepriverčia jo kainos sumažinti tais pačiais 15 centų.
Tačiau konkurencija veikia ir priešinga kryptimi: jeigu vienas tinklas panaudoja pigesnį tiekimą akcijai ir numuša kainą iki 1,49 euro, kitiems atsiranda spaudimas reaguoti.
Todėl tai, kiek žemesnė ūkininko kaina pasieks pirkėją, iš dalies priklauso nuo konkurencijos mažmeninėje rinkoje.
Ūkininko problema – jis dažnai derasi iš silpnesnės pozicijos
Obuolių augintojas turi dar vieną nepatogią savybę, kurios neturi prekybos centras: derlius jau užaugo ir jo negalima tiesiog išjungti iki geresnių laikų.
Vaisiai genda. Sandėliavimas kainuoja. O alternatyvių didelių pirkėjų konkrečiame regione gali būti nedaug.
Todėl ūkininkas gali būti priverstas priimti kainą, kuri gerokai sumažina jo maržą, nors vartotojo paklausa parduotuvėje beveik nepasikeitė.
Europos Komisijos 2025 m. maisto grandinės vertinime pažymima, kad ūkininkai dažnai derasi su gerokai labiau konsoliduotais ir stipresniais pirkėjais, todėl jų galimybės daryti įtaką kainai gali būti ribotos.
Būtent dėl tokio jėgų disbalanso ES yra uždraudusi dalį nesąžiningos prekybos praktikų. ES taisyklės, be kita ko, draudžia už greitai gendančius žemės ūkio ir maisto produktus atsiskaityti vėliau nei per 30 dienų.
Tačiau jos nenustato, kad ūkininko ir parduotuvės maržos turi būti vienodos arba kad kiekvienas supirkimo kainos sumažėjimas automatiškai privalo būti perduotas vartotojui.
Būtent todėl ES pradėjo sekti visą grandinę, o ne vien kainą lentynoje
Ginčai „ūkininkas gauna per mažai“ ir „parduotuvė užsideda per daug“ turi vieną bendrą problemą: ilgą laiką trūko viešų duomenų apie tarpinius grandinės etapus.
Dabar Europos Komisijos žemės ūkio ir maisto duomenų portalas bando parodyti kainų pokyčius nuo žemės ūkio produkcijos iki vartotojo.
Obuoliams stebimos net kelios grandinės kainos.
2024 m. Komisija įsteigė ir ES žemės ūkio ir maisto grandinės observatoriją, kurios viena pagrindinių užduočių – geriau suprasti gamybos sąnaudas, maržas ir pridėtinės vertės pasiskirstymą tarp ūkininkų, perdirbėjų, logistikos ir prekybos.
Tai svarbu todėl, kad be visos grandinės duomenų vien iš dviejų skaičių – ūkininko kainos ir etiketės parduotuvėje – neįmanoma patikimai pasakyti, kas pasiėmė skirtumą.
Dar viena eilutė čekyje – 21 proc. PVM
Lietuvoje vaisiams nėra taikomas atskiras sumažintas maisto PVM tarifas.
Valstybinė mokesčių inspekcija nurodo, kad vaisiai, daržovės ir dauguma kitų maisto produktų apmokestinami standartiniu 21 proc. PVM.
Tačiau PVM nereikėtų painioti su prekybininko marža. Parduotuvė šios mokesčio dalies nepasilieka.
Jeigu prekės kaina be PVM sumažėja, eurais mažėja ir jai tenkantis PVM. Todėl mokestis paaiškina dalį galutinės etiketės kainos, bet pats savaime nėra priežastis, kodėl ūkininko 20 proc. kainos kritimas nepasiekia lentynos tokiu pačiu procentu.
Kada vis dėlto verta kelti antakį?
Vien faktas, kad ūkininkui mokama 20 proc. mažiau, o parduotuvės kaina nukrito tik 5 proc., dar neįrodo nieko blogo.
Tačiau klausimų pagrįstai kyla, jeigu vienu metu tenkinamos kelios sąlygos:
lyginami tikrai tos pačios kokybės ir veislės šviežiam vartojimui skirti obuoliai;
ūkininkų arba mažmeninės prekybos pirkimo kainos mažesnės ne vieną savaitę, o ilgesnį laiką;
sandėliavimo, energijos, logistikos ir darbo sąnaudos tuo metu neauga tiek, kad kompensuotų pigesnį produktą;
naujos pigesnės partijos jau realiai pasiekė parduotuves;
mažmeninė kaina vis tiek praktiškai nejuda.
Tada jau verta klausti, ar kainų skirtumas lieka didesnėje didmenininko, pakavimo grandies ar mažmenininko maržoje.
Bet atsakymui reikia duomenų apie visas grandis, o ne vien emocingo dviejų kainų palyginimo.
Kodėl pirkėjui dažnai atrodo, kad brangsta greičiau, nei pinga?
Toks įspūdis nėra išgalvotas reiškinys. Ekonomistai jau seniai tiria vadinamąją asimetrinę kainų transmisiją – situacijas, kai sąnaudų kilimas ir kritimas galutinėje kainoje atsispindi nevienodu greičiu.
Tačiau OECD atlikta maisto grandinės analizė nerado paprastos universalios taisyklės, kad mažmenininkai visose rinkose sistemingai ir vienodai greitai perduoda kainų kilimą, bet sulaiko kritimą.
Rezultatai priklauso nuo produkto, konkurencijos, tiekimo struktūros, atsargų ir sutarčių.
Todėl konkretų atvejį reikia įrodyti konkrečiais skaičiais.
Vienas obuolys pasakoja visos tiekimo grandinės istoriją
Taigi jei rytoj išgirstame, kad ūkininkui už obuolius mokama 20 proc. mažiau, nereikėtų iš karto tikėtis 20 proc. mažesnio skaičiaus parduotuvės etiketėje.
Pirmiausia reikia išsiaiškinti, ar kalbama apie prekybinius, ar perdirbimui skirtus obuolius. Tada – kokią lentynos kainos dalį sudaro pats vaisius prie ūkio vartų. Po to – ar pigesnė partija jau pasiekė prekybą ir kas tuo metu nutiko sandėliavimo, logistikos, darbo bei kitoms sąnaudoms.
Jeigu ūkininko kaina sudaro tik dalį galutinės kainos, 20 proc. tos dalies kritimas matematiškai negali automatiškai reikšti 20 proc. visos kainos kritimo.
Tačiau yra ir kita šios taisyklės pusė.
Jeigu ilgainiui ūkininko ir mažmenininko pirkimo kainos smarkiai krenta, kitos sąnaudos nesikeičia, o pirkėjas lentynoje jokio pigimo nemato, skirtumas kažkur lieka.
Ir tada teisingas klausimas jau ne „kodėl obuoliai neatpigo lygiai 20 proc.?“
Teisingas klausimas yra: kam visoje grandinėje atiteko ūkininko prarasti centai?
Komentarai