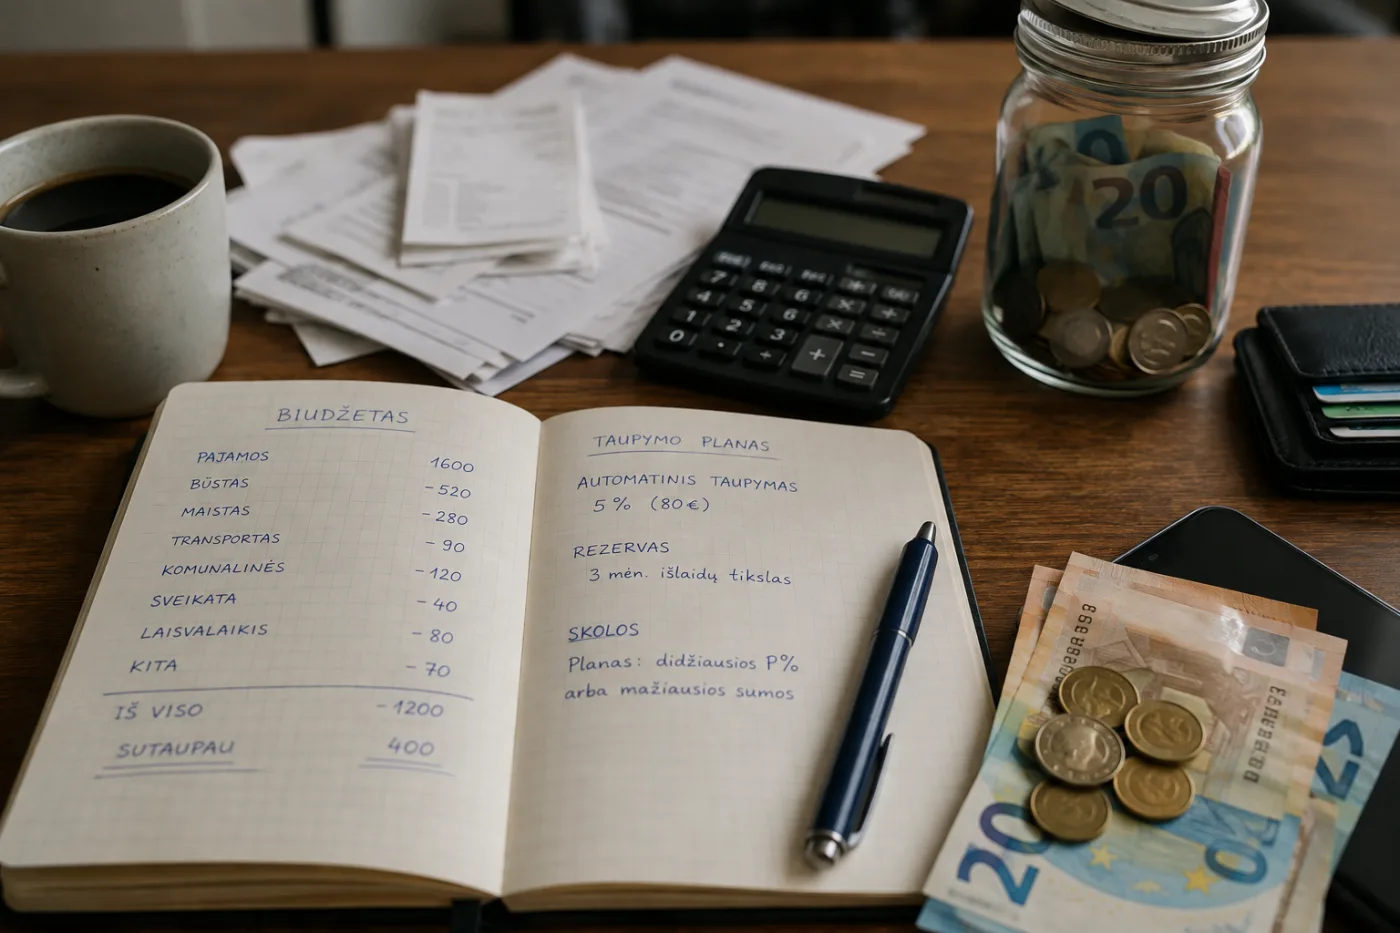
Atlyginimas įkrenta į sąskaitą. Sumokamas būstas, komunaliniai mokesčiai, maistas, automobilis ar viešasis transportas. Tada – keli nedideli pirkiniai, prenumeratos, maistas į namus, savaitgalis mieste. Ir likus kelioms dienoms iki kito atlyginimo kyla tas pats klausimas: kur dingo pinigai?
Būtent apie šią problemą sukasi 13 finansinių principų, kurių pradinis variantas parašytas visai kitai epochai ir JAV auditorijai. Pažodžiui jų perkelti į Lietuvą neverta. Doleriai, senos kreditavimo realijos ir kategoriškos taisyklės apie taupymą šiandien gali klaidinti.
Tačiau pagrindinė mintis išlieka aktuali: finansinė padėtis priklauso ne tik nuo atlyginimo dydžio. Didelę reikšmę turi tai, kas įvyksta pirmomis dienomis gavus pajamas, kaip naudojamas kreditas ir ar taupymas paliekamas atsitiktinumui.
Lietuvos bankas savo asmeninių finansų informacijoje taip pat pabrėžia kredito kainą, kredito istoriją, įsipareigojimų santykį su pajamomis ir atsakingą skolinimąsi. Todėl senąsias 13 taisyklių galima perskaityti iš naujo – ne kaip receptą tapti turtingam, o kaip praktinį būdą susitvarkyti kasdienius pinigų įpročius.
Esmė
Esmė
Kaip 13 senų taupymo principų pritaikyti Lietuvoje: nuo 30 dienų pirkinių pauzės iki skolų, rezervo ir automatinio taupymo.
- Pradėti galima ir nuo mažos sumos 20 proc. pajamų taupymas nėra universali norma. Jei po būtinųjų išlaidų tiek nelieka, prasmingiau reguliariai atsidėti 3–5 proc. nei mėnesiais laukti momento, kai pavyks taupyti „rimtai“.
- 40 proc. riba nėra tikslas Lietuvoje vartojimo kredito gavėjo finansiniai įsipareigojimai paprastai negali viršyti 40 proc. tvarių šeimos pajamų. Tačiau tai kreditingumo vertinimo riba, o ne rekomendacija tiek pajamų skirti paskoloms.
- Skolą reikia vertinti pagal tikrą kainą Žiūrėti vien į mėnesio įmoką neužtenka. Vartojimo kredito pasiūlymus verta lyginti pagal bendrą kredito kainą ir BKKMN, į kurią įtraukiamos ne tik palūkanos.
- Tikslas – ne kuo didesnis sąskaitos likutis Rezervas svarbus tuo, kad sumažina priklausomybę nuo kito atlyginimo: atsiranda daugiau laiko reaguoti į netikėtas išlaidas, darbo pokyčius ar kitas gyvenimo situacijas.
13 taisyklių Lietuvos gyventojui
1. 30 dienų pristabdykite nebūtinus pirkinius
Pirmasis principas yra pats griežčiausias: mėnesį nepirkti nieko, ko gyvenimui iš tikrųjų nereikia.
Lietuvoje tai nereiškia atsisakyti maisto, būsto, vaistų, kelionės į darbą, vaikų poreikių ar jau prisiimtų įsipareigojimų. Kalbama apie kitą sluoksnį – spontaniškus drabužių, elektronikos, interjero, maisto pristatymo ar kitus pirkinius, kuriuos galima atidėti.
Šią taisyklę geriau vertinti ne kaip taupymo dietą, o kaip eksperimentą. Jo tikslas – pamatyti savo automatinius veiksmus.
Jeigu per 30 dienų žmogus atsisako, tarkime, keturių 20 eurų pirkinių, dviejų 30 eurų vakarienių ir 50 eurų pirkinio, kurį būtų įsigijęs iš impulso, mėnesio pabaigoje lieka 190 eurų. Tai nėra pažadas, kad kiekvienas sutaupys tokią sumą. Pavyzdys tik parodo, kodėl keli iš pirmo žvilgsnio maži sprendimai gali tapti reikšminga mėnesio biudžeto dalimi.
Svarbiausias rezultatas net nėra sutaupyta suma. Po kelių savaičių galima pamatyti, kurių nepirktų dalykų iš tiesų prireikė, o kurių noras tiesiog praėjo.
2. Dalį atlyginimo atsidėkite pirmiausia
Dažnas planas skamba taip: sumokėsiu visas sąskaitas, pagyvensiu, o mėnesio pabaigoje sutaupysiu tai, kas liks.
Problema ta, kad likutis lengvai tampa nauju išlaidų limitu. Jei sąskaitoje yra pinigų, atsiranda priežasčių juos išleisti.
Alternatyva – nustatyti automatinį pervedimą tą pačią arba kitą dieną po atlyginimo. Pinigai iš karto perkeliami į atskirą taupymo sąskaitą ar kitą rezervui pasirinktą vietą.
Senojoje taisyklėje siūloma taupyti net 20 proc. pajamų. Lietuvos namų ūkiams tokio skaičiaus nereikėtų laikyti privaloma norma.
Pavyzdžiui, jei žmogus gauna 1 500 eurų į rankas, 20 proc. reikštų 300 eurų per mėnesį. Vienam tai gali būti visiškai realu, kitam, mokančiam didelę būsto įmoką ir išlaikančiam vaikus, – ne.
Pradėti galima nuo 50 ar 75 eurų. Esminis pokytis įvyksta tada, kai atidėjimas tampa ne mėnesio pabaigos pažadu, o automatine mėnesio pradžios operacija.
3. Ne visos skolos yra vienodos
5 000 eurų būsto paskolos likučio ir 5 000 eurų vartojimo kreditų vertinti vien pagal skaičių negalima. Skiriasi paskirtis, terminas, palūkanos, užstatas ir rizika.
Dar svarbiau – skolos kaina.
Lietuvos bankas atkreipia dėmesį, kad vartojimo paskolos kainą sudaro ne tik palūkanos. Gali būti taikomi sutarties sudarymo, administravimo ir kiti mokesčiai. Todėl lyginant pasiūlymus naudinga žiūrėti į BKKMN – bendros kredito kainos metinę normą – ir bendrą vartojimo kredito gavėjo mokamą sumą.
Lietuvos bankas vartojimo kredito gavėjams taip pat primena, kad net 0 proc. palūkanų pasiūlymas nebūtinai reiškia nemokamą kreditą, jei taikomi kiti mokesčiai.
Praktiškai verta susirašyti visas skolas į vieną lentelę: likutį, mėnesio įmoką, palūkanų normą, BKKMN, jei ji taikoma, ir paskutinę mokėjimo datą. Vien šis vaizdas dažnai pasako daugiau nei bendras skolos skaičius.
4. Prieš grąžindami seną skolą, nestatykite naujos
Galima papildomai grąžinti 100 eurų vartojimo kredito ir tą patį mėnesį už 100 eurų nusipirkti prekių išsimokėtinai. Emociškai atrodys, kad skola mažinama, tačiau bendra padėtis beveik nepajudės.
Todėl pirmasis žingsnis dažnai yra ne agresyvesnis grąžinimas, o naujos vartojimo skolos stabdymas.
Ypač lengva apsigauti žiūrint tik į įmoką. Telefonas už 35 eurus per mėnesį, baldai už 40 eurų ir dar vienas pirkinys už 25 eurus atrodo kaip trys nedidelės sumos. Kartu tai jau 100 eurų kiekvieną mėnesį ir dalis būsimo atlyginimo, kurios nebegalima panaudoti kitam tikslui.
Lietuvoje vartojimo kredito gavėjo jau turimų ir naujai prisiimamų finansinių įsipareigojimų mėnesio įmokos paprastai negali viršyti 40 proc. tvarių šeimos pajamų. Tačiau šią ribą svarbu suprasti teisingai: tai kreditingumo vertinimo riba, o ne rekomendacija šeimai skoloms skirti 40 proc. pajamų.
Kuo arčiau šios ribos gyvenama, tuo mažiau vietos lieka maistui, būstui, santaupoms ir netikėtiems gyvenimo pokyčiams.
5. Pasirinkite skolų grąžinimo metodą, kurio laikysitės
Čia senasis principas siūlo pradėti nuo mažiausios skolos. Pavyzdžiui, turint 300, 1 800 ir 6 000 eurų skolas, pirmiausia užbaigiama 300 eurų skola. Jos įmoka tada perkeliama kitai.
Šio metodo pranašumas – greitai matomas rezultatas.
Tačiau matematiškai yra stipresnė alternatyva: pirmiausia grąžinti brangiausią skolą, tai yra tą, kurios palūkanos ir kiti kaštai didžiausi. Taip paprastai sumokama mažiau palūkanų.
Todėl nėra prasmės kategoriškai teigti, kad mažiausia skola visada turi būti pirmoji. Jei 300 eurų skola yra beveik nemokama, o kelių tūkstančių eurų vartojimo kreditas labai brangus, prioritetų tvarka gali būti kita.
Jeigu vartojimo paskolą galima grąžinti anksčiau, Lietuvos bankas rekomenduoja pasitikrinti sutarties sąlygas. Išankstinio vartojimo paskolos grąžinimo atveju vartotojas turi teisę į atitinkamą bendros kredito kainos sumažinimą, nors tam tikrais atvejais gali būti taikomas ribotas papildomas mokestis.
6. Išlaidavimo įprotį pakeiskite kitu veiksmu
Pirkimas atlieka ne tik ekonominę funkciją. Kartais tai pramoga, apdovanojimas po darbo, būdas praleisti savaitgalį ar sumažinti stresą.
Vien pasakyti sau „nuo šiol nebeišlaidausiu“ gali neužtekti, nes dingsta ne tik pirkinys, bet ir pats ritualas.
Todėl verta keisti ne tik sumą, bet ir veiksmų seką. Atlyginimo dieną vietoj apsipirkimo – automatinis pervedimas į santaupas. Savaitgalį vietoj prekybos centro – veikla, kuriai nereikia pirkinių. Prieš didesnį nebūtiną pirkinį – bent viena para laukimo.
Tikslas nėra gyventi be malonumų. Tikslas – kad pinigų leidimas nebūtų numatytasis atsakymas į nuobodulį, nuovargį ar norą save apdovanoti.
7. Vietoj „reikia taupyti“ įrašykite konkrečią sumą
Abstraktus tikslas sunkiai paverčiamas veiksmu. „Reikia susitaupyti“ neatsako nei kiek, nei kada.
Daug praktiškesnis tikslas skamba taip: „Iki kitų metų birželio noriu turėti 2 000 eurų rezervą.“
Jeigu iki pasirinktos datos liko dešimt mėnesių, o sąskaitoje jau yra 500 eurų, trūksta 1 500 eurų. Tai reiškia vidutiniškai 150 eurų per mėnesį.
Tuomet iš karto galima atsakyti į kitą klausimą: ar tokia suma reali? Jei ne, galima keisti terminą, tikslą arba ieškoti, iš kurių išlaidų dalį pinigų perkelti.
Finansinis tikslas nėra egzaminas. Jei pabrangsta šildymas, sumažėja pajamos ar atsiranda būtina šeimos išlaida, planas gali keistis.
8. Patikrinkite, kur dingsta laisvai naudojami pinigai
Didelę biudžeto dalį sunku pakeisti per vieną savaitę. Nuoma, būsto paskola ar vaikų priežiūra nėra išlaidos, kurias galima tiesiog išjungti programėlėje.
Tačiau kita dalis daug lankstesnė: restoranai, maisto pristatymas, prenumeratos, alkoholis, drabužiai, pomėgiai, pramogos, impulsyvūs pirkiniai.
Čia nebūtina pradėti nuo draudimų. Pirmiausia verta tris mėnesius matuoti.
Jeigu žmogus mano pramogoms išleidžiantis 100 eurų, o banko išraše kas mėnesį mato 280 eurų, problema tampa konkreti. Tada galima spręsti, ar tie 280 eurų suteikia pakankamai vertės, ar dalį jų geriau panaudoti kitaip.
9. Nevertinkite savo finansų pagal kaimynų vartojimą
Automobilis, atostogos ar naujas telefonas parodo, ką žmogus nusipirko. Jie neparodo jo sąskaitos likučio, paskolų, pajamų, paveldėto turto ar šeimos pagalbos.
Todėl bandymas neatsilikti nuo draugų ir kolegų yra žaidimas, kuriame dažnai nežinomos net pagrindinės taisyklės.
Lietuvoje tai ypač lengva pajusti per būstą ir automobilį. Dvi panašias pajamas gaunančios šeimos gali turėti visiškai skirtingas galimybes, jei viena paveldėjo būstą, o kita moka didelę paskolos įmoką.
Naudingesnis palyginimas – su savo paties situacija prieš metus. Ar padidėjus pajamoms padidėjo ir santaupos? Ar visas algos augimas tiesiog virto brangesniu gyvenimo būdu?
10. Nebandyk finansinių problemų išspręsti vienu statymu
Kuo didesnė finansinė skylė, tuo patraukliau gali skambėti greitas sprendimas: rizikinga investicija, spekuliacija ar pažadas per kelis mėnesius daug kartų padidinti kapitalą.
Tačiau žmogus, kuris investuoja pinigus, reikalingus artimiausioms sąskaitoms ar paskolos įmokai, negali sau leisti tokios pačios rizikos kaip žmogus, investuojantis ilgalaikiam tikslui skirtas laisvas lėšas.
Čia svarbu atskirti investavimą nuo bandymo atsilošti.
Investicijos taip pat gali nuvertėti. Todėl trumpalaikiam rezervui paprastai svarbesnis likvidumas ir saugumas, o ne didžiausia galima grąža.
Jeigu finansinės problemos atsirado po daugelio mėnesių ar metų, tikėtis jas patikimai išspręsti vienu rizikingu sandoriu nėra realistiška.
11. Rezervas pirmiausia perka laiką
Finansinė pagalvė dažnai pristatoma kaip pinigai sugedusiai skalbyklei ar automobilio remontui. Tai tiesa, bet jos nauda platesnė.
Rezervas perka laiką.
Netekus darbo žmogui nereikia pirmą savaitę priimti bet kurio pasiūlymo. Sugedus automobiliui nereikia automatiškai rinktis vartojimo kredito. Atsiradus galimybei keisti profesiją ar skirti laiko kvalifikacijai, sprendimų spektras taip pat platesnis.
Kiek rezervuoti? Vieno universalaus skaičiaus nėra. Vienam žmogui, gyvenančiam nuomojamame būste ir neturinčiam išlaikytinių, situacija skirsis nuo šeimos su vaikais, būsto paskola ir dviem automobiliais.
Praktiškiau pradėti etapais: pirmas tikslas gali būti 500 ar 1 000 eurų nenumatytoms išlaidoms, o vėliau rezervą didinti iki kelių mėnesių būtinųjų išlaidų.
12. Taupymas nėra žmogaus vertės ar charakterio testas
Čia senasis požiūris labiausiai reikalauja pataisos. Jame taupymas beveik sutapatinamas su stipriu charakteriu, o santaupų neturėjimas – su asmenine nesėkme.
Realybėje du vienodai drausmingi žmonės gali sutaupyti visiškai skirtingai. Pajamų dydis, būsto išlaidos, vaikų skaičius, sveikatos problemos ir šeimos įsipareigojimai smarkiai keičia finansines galimybes.
Tačiau tai nereiškia, kad įpročiai nesvarbūs. Net ir nedidelė reguliariai atidedama suma kuria procesą, kurį vėliau galima didinti augant pajamoms.
Finansinis patikimumas Lietuvoje taip pat nėra vertinamas vien pagal santaupų dydį. Lietuvos bankas nurodo, kad skolinantis svarbi kredito istorija – ankstesni įsipareigojimai ir tai, kaip jie buvo vykdomi. Tvarkingas įmokų mokėjimas gali turėti įtakos būsimoms skolinimosi galimybėms ir kainai.
13. Galutinis tikslas – daugiau laisvės, o ne turto demonstravimas
Ši mintis iš visų 13 principų sensta mažiausiai.
Finansinė laisvė nebūtinai reiškia milijoną sąskaitoje ar galimybę nebedirbti sulaukus keturiasdešimties. Daugeliui žmonių pirmoji finansinės laisvės pakopa yra gerokai žemiškesnė.
Tai galimybė sumokėti 400 eurų už netikėtą remontą nesiskolinant. Galimybė išgyventi mėnesį vėluojant pajamoms. Galimybė palikti labai netinkamą darbą nebijant, kad po savaitės neliks už ką nusipirkti maisto.
Būtent čia taupymas nustoja būti vien skaičiumi. Pinigai tampa priemone turėti daugiau pasirinkimų.
Ką Lietuvoje svarbu žinoti apie 40 proc. skolų ribą
Lietuvos banko skelbiamoje informacijoje vartojimo kredito gavėjams nurodoma, kad visi jau turimi ir naujai prisiimami finansiniai įsipareigojimai paprastai gali sudaryti ne daugiau kaip 40 proc. tvarių šeimos pajamų.
Jeigu šeimos tvarios mėnesio pajamos būtų 2 500 eurų, 40 proc. sudarytų 1 000 eurų.
Tačiau iš to nereikėtų daryti išvados, kad 1 000 eurų paskolų įmokoms tokiai šeimai yra patogus ar rekomenduojamas biudžetas. Tai yra reguliacinis kreditingumo vertinimo kriterijus. Šeimai dar reikia apmokėti būstą, maistą, energiją, transportą, vaikų poreikius ir turėti rezervą.
Be to, pats procentas neparodo visos skolos kainos. Du 300 eurų įmoką turintys kreditai gali kainuoti labai skirtingai, jei skiriasi jų terminas, palūkanos ir sutarties mokesčiai.
Jei jau turite vartojimo kreditą, verta žinoti savo teises
Lietuvos reguliavimas suteikia vartojimo kredito gavėjams konkrečių apsaugų, kurios senajame 13 principų sąraše apskritai neegzistavo.
Lietuvos bankas nurodo, kad vartojimo paskolos galima nemokamai atsisakyti per dvi dienas nuo pinigų išmokėjimo – tokiu atveju reikia grąžinti pasiskolintą sumą, bet nemokėti palūkanų ar kitų mokesčių.
Taip pat galioja 14 kalendorinių dienų teisė atsisakyti vartojimo kredito sutarties. Šiuo atveju gali tekti sumokėti palūkanas už laiką, kurį pinigais buvo naudojamasi, ir teisės aktuose numatytas išlaidas.
Tai svarbi praktinė detalė žmogui, kuris pasiskolino impulsyviai ir po kelių dienų suprato, kad kredito jam nereikia.
Nuo ko pradėti gavus kitą atlyginimą
Nereikia vienu metu įgyvendinti visų 13 taisyklių. Lietuvos gyventojui praktiška pradžia galėtų atrodyti taip.
Atsidarykite paskutinių trijų mėnesių banko išrašus. Suskirstykite išlaidas į būtinas, finansinius įsipareigojimus ir laisvai pasirenkamas.
Susirašykite visas skolas. Ne tik mėnesio įmokas, bet ir likučius, palūkanas, BKKMN bei bendrą grąžintiną sumą, kai šie rodikliai taikomi.
Pasirinkite realią automatinio taupymo sumą. Jei 20 proc. neįmanoma, pradėkite nuo 5 proc. ar konkrečios sumos, pavyzdžiui, 50 eurų.
30 dienų neprisiimkite naujų nebūtinų įsipareigojimų. Jokio naujo lizingo, vartojimo kredito ar pirkinio išsimokėtinai vien todėl, kad mėnesio įmoka atrodo maža.
Mėnesio pabaigoje įvertinkite rezultatą. Ne pagal tai, ar buvote „tobuli“, o pagal tai, ar skola sumažėjo, santaupos padidėjo ir ar aiškiau matote savo pinigų srautą.
Pavyzdžiui, gaunant 1 500 eurų į rankas ir automatiškai atidedant 75 eurus per mėnesį, per metus vien įmokomis susidarytų 900 eurų. Atidedant 150 eurų – 1 800 eurų. Tai dar ne finansinė nepriklausomybė, tačiau jau suma, galinti pakeisti sprendimą netikėtai sugedus automobiliui ar atsiradus kitai didesnei išlaidai.
Svarbiausia taisyklė – sistema turi išgyventi realų gyvenimą
Griežtas biudžetas, kurio žmogus pajėgia laikytis tris savaites, nėra geresnis už nuosaikesnę sistemą, veikiančią trejus metus.
Todėl 13 principų nereikėtų suprasti kaip draudimo eiti į restoraną, keliauti ar nusipirkti norimą daiktą. Problema prasideda ne tada, kai pinigai leidžiami malonumui, o tada, kai žmogus nežino, kiek gali tam skirti, ir dabartinius pirkinius nuolat apmoka būsimomis pajamomis.
Lietuvos rinkai pritaikyta šių taisyklių versija galiausiai susiveda į keturis dalykus: žinoti savo pinigų srautą, nepainioti galimos paskolos įmokos su įperkamu gyvenimo būdu, automatizuoti santaupas ir kurti rezervą prieš prisiimant didesnę riziką.
Tai negarantuoja turto. Tačiau gali suteikti tai, dėl ko santaupos iš tikrųjų vertingos – daugiau laiko ir daugiau pasirinkimo, kai gyvenimas nevyksta pagal planą.



Komentarai