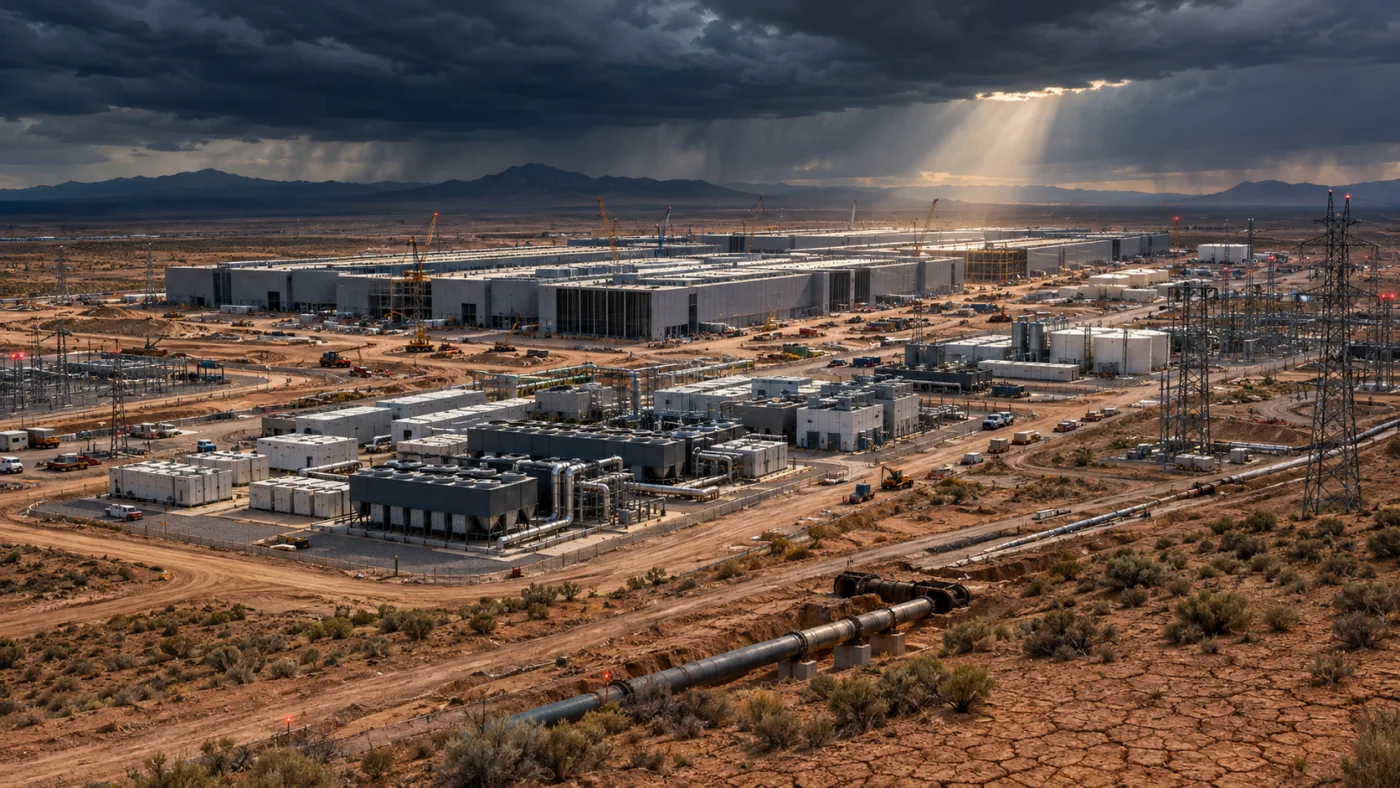
Pastarosiomis savaitėmis keli atskiri įvykiai buvo sulipdyti į vieną dramatišką pasakojimą: esą Oracle „baigiasi pinigai“, privataus kredito fondus ištiko bankų šturmas, o AI infrastruktūros finansavimas pradėjo byrėti. Faktai rodo ne griūtį, o didėjantį spaudimą sistemai, kuriai reikia vis daugiau kapitalo ir vis ilgesnių įsipareigojimų.
Oracle susidūrė su brangiu ir sudėtingu duomenų centro projektu Naujojoje Meksikoje, maždaug 18 mlrd. JAV dolerių su juo susijusių paskolų prekiaujama su nuolaida, o privataus kredito fondai gauna gerokai daugiau išpirkimo prašymų nei anksčiau. Tuo pat metu kyla skolinimosi kaina ir daugėja ilgalaikių įsipareigojimų, kurių ekonomika priklauso nuo būsimos AI paklausos.
Esmė
Esmė
Oracle „force majeure“, privataus kredito išpirkimai ir brangstantis finansavimas rodo augančią AI infrastruktūros įtampą, bet dar ne griūtį.
- Oracle problema reali, bet tai nėra skolos įsipareigojimų nevykdymas Oracle pateikė „force majeure“ pranešimą dėl Naujosios Meksikos „Project Jupiter“, tačiau Blue Owl teigia, kad finansiniai įsipareigojimai nepasikeitė, o sutartys numato Oracle mokėjimus net ir vėluojant projekto paleidimui.
- Privataus kredito išpirkimų spaudimas išaugo Ares trečiąjį ketvirtį gavo prašymų išpirkti 13,1% akcijų, Blackstone BCRED – apie 10%. Tai gerokai daugiau už įprastą 5% ketvirtinį išpirkimo limitą, tačiau pats limitas nėra naujai įvestas krizinis stabdis.
- Didesnė problema – brangstantis ir vis sudėtingesnis finansavimas AI infrastruktūros projektams reikia vis daugiau ilgalaikio kapitalo, o kartu kyla JAV obligacijų pajamingumas ir kredito rizikos premijos. Tai didina spaudimą projektams, kurių grąža priklauso nuo spartaus būsimo AI pajamų augimo.
- Kol kas matyti įtampa, ne griūtis Kapitalas į didžiąsias AI bendroves vis dar teka, o privataus kredito fondai tebėra likvidūs. Svarbiausias klausimas – ar infrastruktūros pajamos spės augti taip greitai, kaip jau pasirašyti ilgalaikiai įsipareigojimai.
Oracle „Project Jupiter“ problema reali, bet tai nėra nemokumas
Svarbiausia išvada: Oracle bandymas remtis „force majeure“ nuostata kol kas nereiškia, kad bendrovė nustojo vykdyti finansinius įsipareigojimus.
„Project Jupiter“ – milžiniškas duomenų centrų miestelis Doña Ana apygardoje, Naujojoje Meksikoje, skirtas Oracle infrastruktūrai, kuria naudosis OpenAI. Projektas yra „Stargate“ AI infrastruktūros plėtros dalis. Jo statybai maždaug 20 bankų konsorciumas skyrė apie 18 mlrd. JAV dolerių paskolą. Tarp administruojančių bankų buvo SMBC, BNP Paribas, Goldman Sachs ir MUFG.

Rugsėjį Oracle pateikė „force majeure“ pranešimą Blue Owl priklausančiai projekto pusei. Toks pranešimas reiškia, kad bendrovė remiasi sutarties nuostata dėl nuo jos valios nepriklausančių aplinkybių ir siekia apsaugos nuo tam tikrų pasekmių dėl projekto vėlavimo. Tai nėra tas pats, kas paskolos negrąžinimas ar bankrotas.
Viešai skelbta, kad pats pranešimas nelaikomas projekto finansavimo sutarties įsipareigojimų nevykdymo įvykiu, o Blue Owl teigė, jog finansiniai įsipareigojimai nesikeičia. Projekto sutartys taip pat numato Oracle vadinamuosius „carry costs“ – palūkanų ir investuotojų grąžos dengimą iki trejų metų, jei objektas negalėtų pradėti pilnos veiklos.
Todėl teiginys, kad Oracle paprasčiausiai rado būdą „atšaukti skolas“, neatitinka viešai aprašytos sutarčių struktūros.
Energijos problema persikėlė nuo elektros tinklo prie dujų infrastruktūros
„Project Jupiter“ energetikos dalis iš tiesų susidūrė su leidimų ir infrastruktūros kliūtimis, tačiau projektas neturėjo tiesiog pasikliauti įprastu elektros tinklo prijungimu.
Balandį Oracle paskelbė, kad miestelį planuojama visiškai maitinti vietoje gaminama elektra iš iki 2,45 GW galios Bloom Energy kuro elementų mikroelektrinės. Šis sprendimas pakeitė anksčiau planuotas dujų turbinas ir dyzelinius generatorius.

Problema ta, kad kuro elementams reikia dujų, o dujotiekio ir oro taršos leidimų procesai vėlavo. Rugsėjo pabaigoje buvo skelbiama, kad dujotiekio terminas nusikėlė iki 2027 m. vasario, o atskiras oro kokybės leidimas dar nebuvo galutinai išduotas.
Taigi energijos rizika yra reali, tačiau pasakojimas apie duomenų centrą, kuriam „niekas nepagalvojo apie elektrą“, pernelyg supaprastina situaciją.
Rinka Oracle riziką vertina brangiau
Esminis signalas nėra tai, kad Oracle „baigiasi pinigai“. Esminis signalas – investuotojai už su bendrove susijusią riziką reikalauja didesnės premijos.
Su „Project Jupiter“ susijusios paskolos rugsėjį buvo kotiruojamos maždaug po 89–91 centą už dolerį. S&P po vasaros reitingo sumažinimo Oracle kredito reitingą buvo palikusi vienu laipteliu virš spekuliacinio, arba „junk“, lygio.
Šie skaičiai rodo padidėjusį atsargumą, bet ne nemokumą. Oracle tebėra pelninga ir turi didelį debesijos užsakymų portfelį. Rizika slypi kitur – bendrovei reikia milžiniško kapitalo tam portfeliui aptarnauti, o dalis infrastruktūros finansuojama per ilgalaikes nuomos ir projektinio finansavimo struktūras.
„Financial Times“ nurodė, kad Oracle su duomenų centrais susiję nebalansiniai įsipareigojimai siekia apie 260 mlrd. JAV dolerių, o platesnės technologijų pramonės tokio pobūdžio įsipareigojimai išaugo nuo maždaug 350 mlrd. dolerių 2023 m. iki 2,8 trln. dolerių 2026 m. Tai svarbesnis struktūrinis klausimas nei vienas ginčas Naujojoje Meksikoje.
Privataus kredito fondai gauna daugiau išpirkimo prašymų, nei vienu metu išmoka
Išvada paprasta: investuotojų noras atsiimti kapitalą dabar gerokai viršija įprastą šių fondų ketvirtinį likvidumą. Tačiau tai dar nereiškia, kad fondai tapo nemokūs.
Ares Strategic Income Fund trečiąjį 2026 m. ketvirtį gavo prašymų išpirkti 50,4 mln. akcijų – 13,1% visų liepos pabaigoje buvusių akcijų. Fondas ketina išpirkti 5%, todėl bus patenkinta apie 38,2% pateiktų prašymų.
Ankstesnį ketvirtį investuotojai pateikė apie 1,536 mlrd. JAV dolerių vertės prašymų, o fondas sumokėjo apie 533,65 mln. dolerių.
Blackstone Private Credit Fund situacija panaši. Antrąjį ketvirtį jis gavo apie 4,5 mlrd. dolerių išpirkimo prašymų ir patenkino maždaug pusę, o trečiąjį ketvirtį prašymai siekė apie 4,3 mlrd. dolerių, arba maždaug 10% akcijų. Fondas vėl vykdė 5% akcijų išpirkimą.
Šie skaičiai rodo didelį likvidumo poreikį. Tačiau 5% ketvirtinis limitas nėra skubiai sugalvotas stabdis, įvestas todėl, kad fondai „nebegali mokėti“. Tokie fondai nuo pradžių nėra banko sąskaitos ar biržoje laisvai prekiaujami ETF – jų dokumentuose iš anksto numatytas ribotas ketvirtinis likvidumas.
Todėl „bank run“ analogija gali padėti suprasti likvidumo neatitikimą, bet tiesiogiai vadinti situaciją banko šturmu klaidina. Bankų indėliai paprastai turi būti grąžinami pareikalavus, o šių fondų investuotojai iš anksto sutinka su ribotu išpirkimu.
Išpirkimų spaudimas tebėra aukštas, nors kai kur mažėja
Svarbiausias skaičių signalas: investuotojų pasitraukimo noras išlieka neįprastai didelis, tačiau naujų prašymų tempas dalyje fondų nebeauga.
„Financial Times“ rašė, kad Ares prašymų dalis sumažėjo nuo 14,4% iki 13,1%, Apollo – nuo 16,8% iki 14,7%, BlackRock – nuo 13,3% iki 11,5%, o Blackstone išliko apie 10%.
Negalima automatiškai pridėti ankstesnį ketvirtį nepatenkintų prašymų prie naujo ketvirčio sumos ir skirtumą vadinti visiškai naujais pasitraukiančiais investuotojais. Blackstone pati nurodo, kad didelė dalis Q2 nepatenkintų prašymų buvo pakartotinai pateikta Q3.
Be individualių sąskaitų duomenų neįmanoma tiksliai pasakyti, kiek prašymų pateikė visiškai nauji investuotojai.
Dideli išpirkimai spaudžia fondus, bet likvidumas dar neišseko
Blackstone rugsėjo pradžioje skelbė turinti daugiau nei 17 mlrd. dolerių likvidumo – grynųjų ir nepanaudotų kredito linijų. Paskolų grąžinimai ir nauji kapitalo įplaukimai tuo metu viršijo numatytus trečiojo ketvirčio išpirkimus.
Tai nepaneigia problemos. Jei 10–15% išpirkimo prašymų kartotųsi ketvirtį po ketvirčio fonduose, kurie įprastai išperka apie 5%, susidarytų ilga eilė. Fondams tektų didinti grynųjų rezervus, mažinti naujas investicijas arba pardavinėti likvidesnį turtą.
Tad rizika čia yra ne momentinis nemokumas, o užsitęsęs spaudimas kapitalo srautams.
Daugiau nei 5% iždo obligacijų pajamingumas kelia kartelę rizikingesniam kapitalui
Poveikis privačiam kreditui aiškus: kai JAV vyriausybės skola siūlo daugiau nei 5% pajamingumą, investuotojai gali reikalauti gerokai didesnės grąžos už nelikvidžias ir rizikingesnes paskolas.
Spalio 1 d. JAV 10 metų iždo obligacijų pajamingumas pasiekė 5,34% – aukščiausią lygį nuo 2002 m.
Tačiau svarbu nepainioti priežasties ir pasekmės. Pajamingumas kyla tada, kai obligacijų kainos krinta. Dabartinis šuolis kilo per pasaulinį obligacijų išpardavimą dėl infliacijos, palūkanų ir valstybių skolos baimių. Todėl pats 5% pajamingumas nėra įrodymas, kad investuotojai masiškai bėga į iždo obligacijas kaip saugų prieglobstį.
Akcijų rinka išlieka stipri, tačiau AI infrastruktūros vertinimai jau spaudžiami
JAV akcijų indeksai tebėra arti rekordinių lygių, todėl kontrastas su obligacijų ir kredito rinkų įtampa realus. Tačiau rugsėjo 30 d. S&P 500 buvo maždaug 1,9% žemiau rugpjūčio 13 d. rekordo, o ne vos per kelias dešimtąsias procento nuo visų laikų aukštumos.
AI infrastruktūros bendrovių vertinimai tuo metu jau buvo sumažėję: medianinis išankstinis pelno daugiklis nuo maždaug 32 kartų balandį krito iki 22 kartų rugsėjo pabaigoje.
Taigi platesnė akcijų rinka išlieka atspari, tačiau teigti, kad ji visiškai ignoruoja AI finansavimo riziką, būtų per daug kategoriška.
Kapitalas į AI bendroves dar nesustojo tekėjęs
Dar vienas svarbus ribotuvas: finansavimo sąlygos griežtėja, tačiau kapitalo rinka AI sektoriui neužsidarė.
Rugsėjo pabaigoje OpenAI, atidėjusi IPO iki 2027 m., vis tiek siekė pritraukti mažiausiai 30 mlrd. JAV dolerių naujame finansavimo etape, taikydama maždaug 1,4 trln. dolerių vertinimą. Spalio 1 d. SoftBank užbaigė paskutinę savo 30 mlrd. dolerių investicijos į OpenAI dalį.
Anthropic rugsėjo pabaigoje pateikė IPO prospektą ir siekia vertinimo, galinčio viršyti 2 trln. dolerių. Kartu prospekte matyti ir priešinga medalio pusė – dideli būsimi infrastruktūros įsipareigojimai bei nuostoliai.
Šie pavyzdžiai neįrodo, kad dabartiniai vertinimai pagrįsti. Jie rodo tik tai, kad pagrindinė problema kol kas yra ne visiškas kapitalo išnykimas, o vis brangesnis klausimas, ar būsimos AI pajamos pateisins šiandien prisiimamus įsipareigojimus.
Didžiausia rizika – ilgi įsipareigojimai greitai besikeičiančioje rinkoje
Duomenų centrai, energijos infrastruktūra ir nuomos sutartys planuojami dešimtmečiams. Tuo metu AI modelių kainos, aparatinės įrangos našumas ir klientų pasirinkimai gali keistis per mėnesius.
Tai paaiškina, kodėl vis daugiau dėmesio skiriama apskaitai ir turto tarnavimo laikui. Microsoft, pavyzdžiui, paskelbė, kad nuo 2027 finansinių metų duomenų centrų ir biurų pastatų numatomą naudingo tarnavimo laiką ilgina nuo 15 iki 25 metų. Tai paskirsto pastatų nusidėvėjimo sąnaudas per ilgesnį laiką, tačiau savaime neįrodo finansinių problemų ar bandymo slėpti nuostolius.
Esminė rizika paprastesnė: jei AI paslaugų kainos dėl konkurencijos mažės greičiau nei infrastruktūros sąnaudos, bendrovių maržos bus spaudžiamos net tada, kai pats AI naudojimas toliau augs.
Prie to prisideda sudėtingos finansavimo struktūros, kuriose AI ekosistemos bendrovės vienu metu gali būti viena kitos tiekėjos, klientės, kreditorės ar investuotojos. Tokie ryšiai padeda finansuoti augimą, bet kartu apsunkina atsakymą į klausimą, kiek paklausos kyla iš galutinio vartotojo ir kiek jos palaiko pati finansavimo sistema.
Ko dabartiniai faktai dar neleidžia teigti
Viešos AI vadovų kalbos apie saugą ar lėtesnį pažangiausių sistemų diegimą savaime neįrodo bandymo išvengti infrastruktūros mokėjimų. Tam reikėtų atskiro įrodymo apie tokį motyvą ar sutartinę strategiją.
Lygiai taip pat pigesni ir siauresni AI modeliai gali didinti kainų konkurenciją, tačiau iš jų atsiradimo negalima tiesiogiai išvesti privataus kredito problemų ar duomenų centrų finansavimo krizės. Todėl šie aspektai svarbūs kaip platesnis technologinės rizikos fonas, bet ne kaip pagrindiniai dabartinės Oracle ir privataus kredito įtampos įrodymai.
Finansavimo sistema patiria spaudimą, bet lūžio taškas dar neįrodytas
Oracle „Project Jupiter“, dviženkliai privataus kredito fondų išpirkimo prašymai, daugiau nei 5% JAV iždo obligacijų pajamingumas ir didėjantys ilgalaikiai AI infrastruktūros įsipareigojimai rodo vieną kryptį: šį bumą finansuoti tampa brangiau ir sudėtingiau.
Tačiau dabartiniai duomenys dar nerodo sistemos griūties. Oracle neatsisakė visų „Project Jupiter“ įsipareigojimų, privataus kredito išpirkimo limitai nėra naujai įvesti bankroto stabdžiai, fondai tebėra likvidūs, o kapitalas į didžiąsias AI bendroves vis dar teka.
Toliau svarbiausia stebėti keturis dalykus: ar toliau pinga AI projektų skola, ar privataus kredito išpirkimo prašymai lieka dviženkliai, ar duomenų centrų paleidimai vėluoja dėl energijos infrastruktūros ir ar AI bendrovių pajamų augimas spėja vytis jau pasirašytus ilgalaikius įsipareigojimus. Būtent šie rodikliai parodys, ar dabartinė įtampa liks finansavimo pervertinimu, ar virs platesne problema.
Komentarai